群眾募資是什麼?2026年3種類型、平台抽成與風險比較

群眾募資是透過網路平台向大眾小額集資,依出資者換到什麼分成 3 種:回饋及預購式(換商品)、債權式(換利息,也就是 P2P 借貸)、股權式(換股份)。台灣最常見的是回饋及預購式,嘖嘖、flyingV 都是募資成功才收約 8% 費用,沒達標全額退款;股權式門檻最高,只限實收資本額 5,000 萬元以下、未公開發行的股份有限公司,每年最多募 3,000 萬元。
想創業、開發新產品卻缺一筆錢時,除了青年創業貸款和擔保貸款,群眾募資也是常見選項。三種群募的規則差很多,夢想銀號整理 2026 年最新的平台規定與法規,幫你判斷哪一種適合自己。
📌 30 秒看懂群眾募資
- 我該選哪一種?有產品要預售,選回饋及預購式;不想交貨、能按月還錢,看債權式(P2P 借貸)。股權式只限股份有限公司,個人不能用。
- 目標金額怎麼訂?嘖嘖、flyingV 成功才收約 8%,沒達標全額退款。目標至少是「要補的缺口 ÷ 0.92」,缺 30 萬元就訂約 32.6 萬元起,再加運費和稅。
- 募到的錢要繳稅嗎?要。營業稅看每月銷售額,賣商品達 10 萬元就要向國稅局登記;沒達到的個人,賺的錢也要報綜合所得稅。
- 跟銀行借信貸一定比較便宜嗎?不一定。聯徵中心(彙整各金融機構信用資料的機構)統計,2026 年 7 月底全台信貸平均利率依年齡約 5.6%~8.5%。借 P2P 也要看清利率和服務費。
一、群眾募資是什麼?3 種類型一次比較
群眾募資是透過平台向大眾小額集資,依出資者換到商品、利息或股份,分成回饋及預購式、債權式(P2P)、股權式 3 種,差別在提案者之後要交貨、還錢,還是公開財務。純捐款的捐贈式屬於公益勸募,宣稱讓不特定多數人受惠的專案,依嘖嘖說明有回饋品也要有勸募許可,不在本文範圍。
表一、3 種群眾募資比較

資料來源:嘖嘖、flyingV、夢想銀號申貸說明、出資說明、股權群募管理辦法,資料整理:夢想銀號
表一重點:回饋及預購式門檻最低、成功才收 8%;股權式門檻最高,每家公司每年最多募 3,000 萬元。債權式依平台而定,例如夢想銀號撥款時收 3% 服務費。
二、回饋及預購式群眾募資:成功才收 8%,沒達標全額退款
回饋及預購式群眾募資是提案者先收贊助款、再交付商品或回饋品,規模遠大於股權式(截至 2026 年 9 月底僅 3 家公司募得 1,700 萬元)。回饋式多給紀念品,預購式則是預購新產品。據自由財經 2026 年 2 月報導,嘖嘖 2023 到 2025 年總集資 27 億、29 億、35 億元;真正的門檻在上架審核,2025 年提案超過 3,000 件、上架約 1,500 件。
1. 常見平台與收費
嘖嘖(zeczec)、flyingV 的群眾集資專案都採全有全無制:時間到沒達標,贊助款全額退回、平台不收費。
- 嘖嘖:成功收 2.5% 金流服務費加 5.5% 手續費,合計 8%(依付款方式可能不同),回饋與預購專案收費相同,結束後 28 個工作日內撥款。集資期 1 天~5 個月,建議 35~45 天;個人任意連續 30 天最多集資 100 萬元,法人第一階段上限 1,500 萬元。
- flyingV:成功收 8% 平台服務費;募資天數 7 天到 2 個月,目標最低 5,000 元。
- 挖貝(WaBay):以公益、社會議題和出版專案為主;對符合條件的公益及原創團隊,不收金流以外的費用,改由贊助者自選加付 0~20% 平台服務費。
目標金額不能只填成本。平台費從募到的總額扣,最低目標約是「要補的缺口 ÷ 0.92」(金流費依付款方式不同,這是約略值)。做 300 個包要 40 萬元、自備 10 萬元,缺口 30 萬元,目標至少約 32.6 萬元,再加運費、包材和營業稅。目標也要看粉絲和名單,沒達標就整筆退款,拍影片、下廣告等前期花費拿不回來。
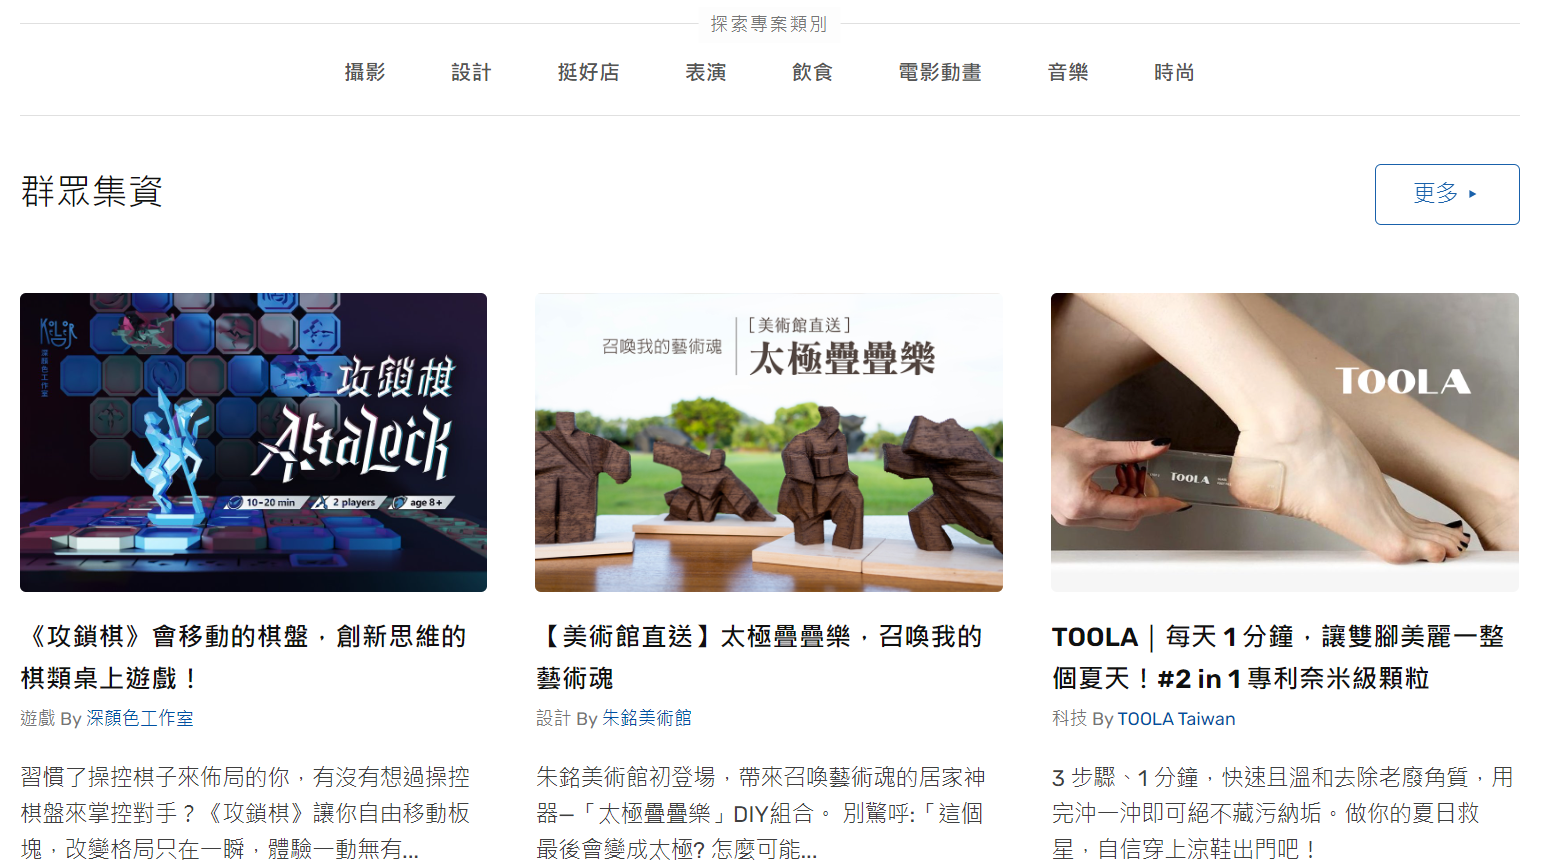
圖片來源:嘖嘖官網
2. 從提案到出貨的流程
計畫要經平台審核,嘖嘖要求產品提案先有產製規劃和可運作的樣品或少量預生產現貨。達標後平台扣費撥款,提案者再依承諾時間出貨。例如嘖嘖的「奧樂雞排店」周邊集資,目標 30 萬元,2021 年募得約 266 萬元、達成率 887%。
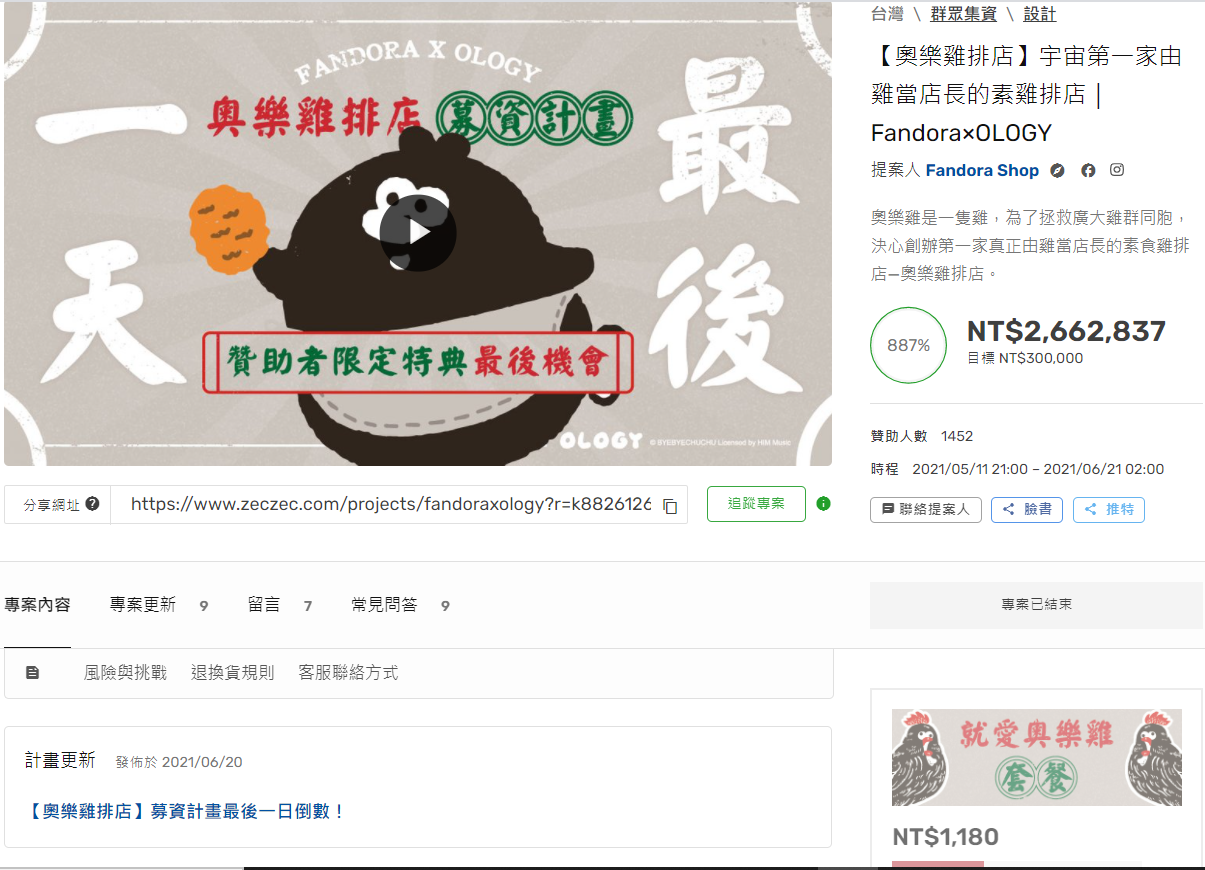
圖片來源:嘖嘖奧樂雞排店專案頁
3. 贊助也算買賣:7 天解除權與延遲出貨責任
回饋型群募在法律上接近網路購物,提案者要負賣方的責任。臺北市法務局引用判決,認為贊助是為了換取回饋時,具有買賣契約的性質;延遲或交不出貨,贊助者可以要求退款或賠償,信用卡付款也能申請爭議帳款。嘖嘖、flyingV 都要求依消保法第 19 條提供 7 天鑑賞期(收到後 7 天內無理由退貨),退貨運費不能由贊助者負擔;消保法對易腐食品、客製商品等有合理例外(要事先告知),但平台說明沒有列出例外,以提案契約為準。出貨時間要多抓緩衝。
4. 稅務:達到起徵點要辦稅籍登記
回饋品實質上是銷售,平台不會幫你報稅,發票或收據由提案者自己開。財政部沒有群募專屬函令,實務上比照網路銷售的規定:
- 營業稅(賣東西要繳的稅):看「每月」銷售額,不是專案總額;賣商品達 10 萬元(勞務 5 萬元,2025 年起)就要向國稅局辦稅籍登記。平均每月未達 20 萬元的小規模營業人由國稅局查定、稅率 1%,達 20 萬元要開統一發票、稅率 5%;集資款常集中入帳,單月就可能超過 20 萬元。
- 綜合所得稅(個人每年 5 月報的稅):沒達到起徵點的個人也不是免稅,賺的錢要併入當年度所得申報。
已有工作室或公司登記的,照原本的稅籍處理;上架前先打國稅局免付費電話 0800-000-321 確認。
資料來源:財政部網路交易 Q&A、使用統一發票銷售額標準、營業稅法第 13 條
表二、回饋及預購式群眾募資優缺點

表二重點:回饋及預購式的好處是先收錢再生產、沒達標不花錢;代價是約 8% 平台費,以及交貨、退貨和稅務責任。
三、債權式群眾募資(P2P 借貸):不用釋出股權,但一定要還本息
債權式群眾募資就是 P2P 網路借貸:平台媒合借款人和出資人,借款人按月還本金加利息。適合不想預購、不想釋出股權,又能按月還款的人。夢想銀號本身就是 P2P 借貸媒合平台,合法性可以看P2P 網路借貸是什麼。要注意兩件事:
- 不是金融特許事業:金管會 2025 年 12 月提醒,P2P 平台不是該會核准的金融特許事業,曾有業者以假債權吸金,別用聲稱保證收益的平台。
- 利率有上限:民法第 205 條規定,約定利率超過年息 16% 的部分無效。
1. 跟銀行借信貸,利率真的只有 2~3% 嗎?
不一定。銀行廣告上的 2~3% 是「最低」利率,多數人借到的利率比這高。聯徵中心統計,2026 年 7 月底全台約 192 萬人有信貸,平均利率從 60 歲以上的 5.62% 到 30 歲以下的 8.53%,越年輕越高,以借款金額加權約 6.8%。樂屋網引用聯徵中心 7 月新增信貸統計,30 歲以下平均 7.9%,借 50 萬元分 7 年利息約 15.3 萬元,還沒算開辦費。
資料來源:聯徵中心信貸利率統計、樂屋網(2026-11-14),資料整理:夢想銀號
2. 夢想銀號的利率與費用:一次講清楚
夢想銀號官網標示的平均利率約 4.5%~7.5%,撥款時一次收 3% 服務費;借 30 萬元分 36 期,每月約 8,924~9,332 元,含服務費的平均總費用年百分率約 6.5%~9.6%。年利率固定不變,審核看的是你的工作實力:
- 不限工作年資:能證明還款能力和職業技能就能申請,勞保在工會投保也可以,接案族和信用小白也有機會。
- 不用擔保品、不用保人:線上申請、視訊對保(用視訊確認是本人和借款內容)。
- 審核快:資料齊全,2 個工作天內通知結果。
實際利率依信用評分而定,可能高於平均,資料越完整條件通常越好。服務費最低 5,000 元,借 16.7 萬元以下都是 5,000 元,借越少占比越高;案件要在 30 天募集期內募到門檻才成立。逾期有遲延利息和每次 350 元催收服務費,上架後主動取消收 7,000 元。
3. 出資人角度:利息不是全歸你,也不保本
P2P 出資人要付平台服務費、利息要繳稅,出借的錢也不是存款、不保本。以夢想銀號為例,每案出資 5,000 元起、最多 45,000 元,每月扣還款總額 1% 服務費。財政部 2026 年 8 月 6 日解釋令要求,控管金流的 P2P 平台付利息時先扣繳稅款,報稅見P2P 借貸利息要報稅嗎。借款人違約可能拿不回本金,夢想銀號的借款人逾期超過 45 天,出資人才能要求借款人資料自行催討;金管會建議先了解平台的案件來源和款項處理,並分散出資。
表三、債權式群眾募資優缺點(借款人角度)

表三重點:債權式的好處是不用釋出股權、線上就能申請;缺點是一定要按月還本息,額度也偏小。
四、股權式群眾募資:資本額 5,000 萬元以下,每年最多募 3,000 萬元
股權式群眾募資是公司透過證券商經營的平台,向大眾發行新股換取資金,只有實收資本額 5,000 萬元以下、未公開發行的股份有限公司能用。個人工作室不能用。舊資料寫的「3,000 萬元以下」是舊規定,櫃買中心管理辦法第 19 條已放寬為 5,000 萬元。
- 募資上限:每家公司每年度合計 3,000 萬元(第 25 條)。
- 投資人限額:一般投資人單一平台每年最多 15 萬元;法規所稱的天使投資人(專業機構投資人、創投事業等)、提出 3,000 萬元以上財力證明且具金融商品專業知識或交易經驗的自然人,以及公司董事、監察人和持股 10% 以上股東不受限(第 13、26 條)。
- 上架與揭露:上架前要有有效的內部控制、會計符合商業會計法(第 20 條);計畫書公開 5 個營業日後才能認購(第 24 條),之後定期上傳財報和資金運用季報表(第 28 條)。
- 沒募足時:要辦第二次認購(雙方同意可不辦),仍不足就失效,股款加計專戶利息退回(第 27 條)。
依金管會統計,截至 2026 年 9 月底核准 8 家經營股權群募的業者、2 家開業中,目前有 3 家公司透過平台成功募資,合計 1,700 萬元,名單見櫃買中心股權群募證券商。制度還沒建好的公司可以看創櫃板:由櫃買中心輔導會計、內控、行銷與法制,登錄時要是股份有限公司,一般投資人一年最多認購 15 萬元(天使投資人、原股東等除外)。
表四、股權式群眾募資優缺點(募資公司角度)

表四重點:股權式不用還本金,還能引進創投等專業投資人;但上架前就要有內控和合格的會計制度,募資後也要持續公開財報。
五、群眾募資怎麼選?以實拿 30 萬元試算
選群眾募資類型,先看手上有沒有能預售的產品,再看你願意承擔交貨、還錢,還是公開財務。需要周轉、不想釋出股權又有穩定收入,可以考慮 P2P 或銀行信貸;已設立股份有限公司、制度健全才考慮股權式,還沒建好先看創櫃板。同樣要實拿 30 萬元,三種方式的成本與風險如下:
- 回饋及預購式:目標約 32.6 萬元,平台費約 2.6 萬元,另有影片、廣告、樣品等前期花費;約 2~3 個月才入帳,沒達標拿不到錢,前期花費也收不回。
- 向夢想銀號借、分 36 期:撥款時扣 3% 服務費,實拿 30 萬元約需借 30.9 萬元,每月約 9,200~9,620 元,利息加服務費約 3.1 萬~4.6 萬元;30 天募集期內達門檻才撥款,錢可以先用,但不論賣得好不好都要按月還。
- 銀行信貸、分 36 期:以聯徵中心平均利率約 6.8% 算,借 30 萬元每月約 9,234 元、利息約 3.2 萬元,還沒算開辦費等費用。
也可以搭配:先借錢做樣品,再上平台募量產的錢;但服務費最低 5,000 元,借越少占比越高。試算以本息平均攤還、夢想銀號平均利率 4.5%~7.5% 估算,實際以審核結果為準。
六、群眾募資之外,還有哪些創業資金管道?
需要開業資金或周轉金,可以同時比較貸款管道。符合資格的創業者先看青年創業貸款怎麼申請,有房產可參考擔保貸款是什麼。
想先做樣品、開模,或等不及集資結果,夢想銀號可以是你的第一筆周轉金。接案、開工作室的職人或新創負責人,都能用綜合職人方案或新創企業主方案線上申請:3 萬~50 萬元、3~36 期,不限年資、不用保人,資料齊全 2 個工作天內知道結果。
七、群眾募資常見問題 Q&A
Q1:群眾募資是什麼?有哪幾種?
群眾募資是透過網路平台向大眾小額集資,依出資者換到商品、利息或股份,分成回饋及預購式、債權式(P2P 借貸)、股權式 3 種。台灣最常見的是回饋及預購式,例如嘖嘖、flyingV。
Q2:群眾募資平台抽成多少?
嘖嘖、flyingV 都是募資成功才收約 8%,沒達標不收費。嘖嘖是 2.5% 金流服務費加 5.5% 手續費,依付款方式可能不同。
Q3:群眾募資沒達標,錢會退嗎?
會。嘖嘖、flyingV 採全有全無制,時間到沒達標,贊助款全額退回。嘖嘖從原付款方式退款(虛擬帳號轉帳的手續費不退),flyingV 在專案結束後 7~14 個工作天內寄出退款通知。
Q4:群眾募資收到的錢要繳稅嗎?
要。回饋品比照網路銷售,每月銷售額達到起徵點(貨物 10 萬元、勞務 5 萬元)就要辦稅籍登記、報繳營業稅。平均每月達 20 萬元要開統一發票、稅率 5%(未達由國稅局查定、稅率 1%);沒達到起徵點的個人,所得仍要報綜合所得稅。
Q5:贊助群眾募資可以退貨嗎?
多數可以。嘖嘖、flyingV 要求提案者依消保法第 19 條,讓贊助者收到後 7 天內無理由退貨,退貨運費不由贊助者負擔。易腐食品、客製商品等合理例外,事先告知可不適用,但以平台提案契約為準;延遲出貨時,信用卡付款可申請爭議帳款。
Q6:個人可以發起股權式群眾募資嗎?
不行,股權式群募只限實收資本額 5,000 萬元以下、未公開發行的股份有限公司,每年最多募 3,000 萬元。個人比較適合回饋及預購式,但 flyingV 規定不能用股份或分紅當回饋。
Q7:群眾募資和借錢,哪個比較划算?
看你缺錢的時間和能承擔的風險:要實拿 30 萬元,募資平台費約 2.6 萬元,但要 2~3 個月入帳、沒達標拿不到;向夢想銀號借 36 期,利息加費用約 3.1 萬~4.6 萬元,錢可以先用,但不論成敗都要按月還。借款以平均利率 4.5%~7.5% 加 3% 服務費估算,總費用年百分率約 6.5%~9.6%,服務費最低 5,000 元,實際依審核結果;銀行信貸平均利率依年齡約 5.6%~8.5%(聯徵中心,2026 年 7 月底)。
Q8:P2P 借貸算群眾募資嗎?合法嗎?
P2P 借貸就是債權式群眾募資,依民法的借貸關係運作;P2P 平台不像銀行是金管會核准設立的金融特許事業。金管會 2023 年 10 月發布網路借貸平臺業務事業指導原則,2025 年 12 月又提醒別用聲稱保證收益的平台;出資人要自負借款人違約風險,利息也要報稅。
Q9:台灣的群眾募資平台有哪些?
回饋及預購式以嘖嘖、flyingV、挖貝為主,股權式要找櫃買中心列名的證券商平台(2026 年 9 月底 2 家開業中),債權式是各家 P2P 借貸平台。夢想銀號是 P2P 平台之一,選擇前先看清利率、費用和合約。
本文為一般資訊整理,不構成投資、稅務或法律意見,平台規定以最新公告為準;稅務可先打國稅局 0800-000-321。
【DreamLoan 夢想銀號|職人專屬的線上資金神隊友】
夢想銀號看見你的努力與專業,把你的工作紀錄/接案表現/收入流水,轉化成清楚可衡量的信用機會。
全程線上申請+視訊對保,在家就能完成流程,省時又安心。
✅ 超過 317 種職業類型已提出申請(美業、餐飲、外送、創作者、直播主、自由工作者...等9大職業類型方案)
✅ 資料齊全,2 個工作天內通知審核結果(效率清楚、節奏好掌握)
✅ 已陪伴上百個家庭與職人完成資金規劃,讓生活與事業更順利、更有彈性
申貸額度:3 萬~50 萬|分期:3~36 期|規劃更彈性
💡立即查看所有職業方案/開始線上申請 👉 https://dreamloan.com.tw/loan/alllist