貸款影片推薦哪幾部?11部精選+2026規定對照:照會、防詐

第一次借錢,上 YouTube 一搜,貸款影片一大堆,不知道該看哪部、該信誰。我們挑了 11 部,照這個順序看就好:先看入門 3 部(約 16 分鐘),要送件前看進階 4 部(約 30 分鐘),借錢或簽本票前先看防詐 4 部(約 69 分鐘)。先提醒你,11 部有 8 部是貸款業者的頻道,片中介紹自家服務的部分可以當參考,申請前多比較幾家。
📌 30 秒看懂貸款影片怎麼挑
- 只有 10 分鐘?先看「銀行照會在做什麼」。
- 現在就想借錢?直接向銀行或合法機構申請,不必先付錢給任何人;收入有現金的人,送件前先問銀行接受哪些收入證明。
- 業者說「包過件」?金管會規定金融機構不得受理代辦轉來的案件,付錢給代辦不會比較好過。
- 影片建議都能照做嗎?「把錢存進銀行又馬上領出」「不要跟銀行說是要買房」,本文都不建議。
- 已經交出帳戶或付了錢?先請銀行停止交易,再撥 165。
一、11 部貸款影片怎麼挑?先看片長與適合誰
夢想銀號精選的 11 部貸款影片分成入門、進階、防詐 3 類,片長約 3~24 分鐘,先看和你處境最接近的那一部。
表一、11 部貸款影片一覽:頻道、片長與適合誰

資料來源:各影片的 YouTube 頁面,資料整理:夢想銀號
表一重點:第 1~7、11 部出自貸款業者頻道,第 8、9 部是律師事務所,第 10 部是 YouTuber;11 部在 2023 年 1 月至 2024 年 10 月上片。
二、貸款入門基礎:借錢管道、名詞與銀行審核(3 部)
貸款入門 3 部(借錢管道、機車貸與信貸名詞、銀行最討厭的 5 種行為)合計約 16 分鐘,看完知道銀行最在意收入、信用和負債。
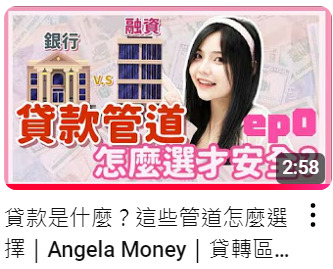
1. 貸款是什麼?這些管道怎麼選擇(貸轉區,約 3 分鐘)
圖片來源:翻攝自 YouTube 貸轉區
影片重點:比較銀行、融資公司和民間機構:銀行審核嚴,融資公司較寬鬆,民間最快但利息較高。
看的時候注意:「過件率比較高」是業者的說法。金管會公告的 38 家融資租賃業適用金融消費者保護法,公告生效後的業務有爭議,先向業者申訴,再申請評議。
資料來源:評議中心
2. 機車騎到冒白煙還可以申請貸款嗎?8 個機車、信用貸款名詞(貸轉區,約 5 分鐘)
圖片來源:翻攝自 YouTube 貸轉區
影片重點:解釋機車增貸(原貸款正常繳 6 期以上可評估)、機車轉貸、機車私人設定(銀行會扣分)、重機貸款、信貸、信貸增貸、信用空白和信用瑕疵 8 個名詞。
看的時候注意:「車齡車款完全沒限制」「幾乎都核貸成功」是業者介紹自家方案的說法。信用空白(俗稱信用小白)在聯徵中心(記錄信用的單位)的說法是「此次暫時無法評分」,例如信用歷史未超過 3 個月;延伸閱讀什麼是信用小白。
資料來源:聯徵中心
3. 貸款雷王是你?銀行最討厭的 5 大行為(元展貸客知道,約 8 分鐘)
圖片來源:翻攝自 YouTube 元展貸客知道
影片重點:銀行最在意收入、信用、負債、照會電話(銀行打來核對資料)和資金用途;也提醒說「付服務費就辦到好」的,多半是要騙存摺當人頭帳戶。影片教資金用途要「寫得正面具體」,請照實填寫就好。
看的時候注意:
- 不要製造假金流:影片建議「把錢存進銀行又馬上領出」,本文不建議,這種流水證明不了收入;刑事局也提醒,宣稱能「美化帳戶」的貸款廣告極可能是詐騙。現金收入可以固定存進帳戶、保留平台的對帳明細、報稅時申報所得,送件前先問銀行接受哪些文件。
- 聯徵查詢:影片說 3 個月查 3 次就難過,是業者經驗;聯徵中心說明查詢紀錄揭露 1 年(銀行看得到),信用評分把 30 天內的多次申請查詢只算 1 次。
- 22 倍:金管會 DBR22 倍是無擔保債務總額的控管標準,不是可借額度(見 Q5)。
三、進階貸款知識:房貸車貸、勞保紓困、照會與限貸令(4 部)
貸款進階 4 部(房貸車貸、勞保紓困、銀行照會、限貸令)合計約 30 分鐘,適合準備送件的人。
4. 房貸車貸哪個先辦?3 分鐘了解注意事項(貸款就找我,約 3 分鐘)
圖片來源:翻攝自 YouTube 貸款就找我
影片重點:房貸最高約鑑價 8 成、最長 40 年;車貸最高約 9 成、最長 5 年。有房貸再辦車貸,兩筆月付建議低於月收入 50%,用房屋增貸買車前要先評估還款能力;有車貸再買房,要備 2~3 成頭期款。
看的時候注意:影片說房貸「年利率約 2% 起」,2026 年 9 月五大銀行新承做購屋貸款平均約 2.315%;名下已經有房屋的人申請購屋貸款,即使是第 1 戶也沒有寬限期(實質換屋另有央行協處措施)。用房屋增貸買車,增貸利息不能列報購屋借款利息扣除。影片最後建議申貸失敗找民間貸款公司,這是業者的建議;民間借款約定利率超過年 16% 的部分無效。延伸閱讀買車用車貸還是信貸。
5. 【勞保紓困貸款】有哪些申請管道?(大揚代書,約 4 分鐘)
圖片來源:翻攝自 YouTube 大揚代書
影片重點(影片沒有字幕,依章節與說明欄整理):把勞保相關貸款分成勞保局紓困貸款、銀行勞保貸款和民間勞保貸款 3 種管道。
2026 年現況:說明欄寫「每年初開放」,其實近 5 次有 4 次在前一年 12 月中下旬開始,每次只受理約 2~3 週,2026 年度是 2025 年 12 月 15 日至 2026 年 1 月 2 日;要勞保年資滿 15 年、沒有欠繳保費,已領老年給付的人不能申請;每人最高 10 萬元,其他條件見 Q4。
看的時候注意:業者官網寫民間勞保貸款「工作滿3個月」可申請、利率「大多不超過月息3%」。月息 3% 等於年息 36%,超過年 16% 的部分無效(民法第 205 條),也不能用折扣等方法變相多收(第 206 條),顯不相當的高利還可能觸犯重利罪;16% 是上限,不代表 16% 以下就划算。扣押證件、核貸前收費都是警訊;已經借了,先諮詢律師或法扶,不要自己停繳。
6. 申請信用卡、貸款都會遇到!銀行照會到底在幹嘛?(好事貸,約 9 分鐘)
圖片來源:翻攝自 YouTube 好事貸
影片重點:照會是銀行打電話核對申請資料,會問基本資料、工作資料(公司地址、電話、年資、月薪)和你的信用卡與貸款,也會打到公司確認在職,但不會說你要借錢;答不出公司地址或回答猶豫,會被追問。依好事貸影片的說法,送件後約 2~3 天會接到(各銀行不同);照會完成後,還要經審核主管決定、對保,才會撥款。
看的時候注意:沒接到請承辦人員轉告改時間,影片提到回撥通常打不通。資金用途請照實填寫。
7. 銀行限貸令:房貸貸不到、成數超低,只能解約?(好事貸,約 14 分鐘)
圖片來源:翻攝自 YouTube 好事貸
影片重點:2024 年下半年,銀行房貸逼近銀行法第 72 條之 2 的 30% 上限(只管商業銀行),出現停止收件、成數只給 6~7 成。影片建議多問幾家銀行,也可以找土地銀行、農漁會、信合社或郵局(不受這條限制,但估價較保守);撥款延後要跟賣方或建商協調;斡旋金不要下太多,會不會被沒收以斡旋契約為準。
2026 年現況:公股銀行 2025 年 9 月 1 日起撥款的青安貸款不計入 72-2;新青安已到期,青安 3.0 申辦到 2029 年 7 月 31 日。央行第 2 戶成數上限 2026 年 3 月 20 日起由 5 成提高到 6 成、9 月 18 日起 7 成,都沒有寬限期(換屋另有協處措施),也適用農漁會、信合社和郵局。
貸不足能不能解約:預售屋由賣方洽定的貸款貸不足、又不能怪雙方時,差額在原預定貸款 3 成內可分期付,超過可縮短年限分期或解約;買方原因要在通知後的約定期限(至少 30 天)內補足,否則算違約,最多被沒收總價 15%(以已繳價款為限)。其他情形見內政部預售屋契約應記載事項第十八、二十四點與成屋第六點;先書面確認原因再和賣方協商,不要自己停繳。
看的時候注意:影片建議爸媽拿房子貸款給子女付頭期款時「不要跟銀行說是要買房子」,本文不建議:金管會要求銀行追蹤貸款資金是否流向購屋;以金管會的信貸契約範本為例,實際資金用途和核定用途不符,銀行可以要求提前還清,擔保借款則看各銀行契約。
資料來源:銀行法、金管會、財政部、央行、央行規定、預售屋、成屋、檢查局、信貸範本
四、借貸安全防護:本票、債權與詐騙(4 部)
借貸安全 4 部(本票、借錢保障債權、貸款詐騙、代辦詐騙)合計約 69 分鐘,重點是不替別人簽本票、借錢留憑據、不交出帳戶、不信「包過件」。
8. 開張本票,竟是送你入獄!(法丞律師事務所,約 18 分鐘)
圖片來源:翻攝自 YouTube 法丞律師事務所
影片重點(影片沒有字幕,依影片章節整理):律師用大學生無照租車出事、父母出面賠償、斜槓青年租計程車、年輕人在本票上簽父親名字等案例,提醒簽任何票據前都要想清楚。
法律補充:本票是有價證券,冒用他人名義簽發可處 3 年以上 10 年以下有期徒刑(刑法第 201 條);和家人一起簽要負連帶責任。收到本票裁定 10 日內可以抗告,被冒簽的人可在送達後 20 日內提確認之訴(見 Q6)。
9. 借錢最怕對方不還,該如何有效保障債權?(法丞律師事務所,約 24 分鐘)
圖片來源:翻攝自 YouTube 法丞律師事務所
影片重點(影片沒有字幕和章節,沿用本文初版的觀看整理):從出借人的角度,談用借據、本票、抵押留下憑據,並提醒本票、支票的風險,不要和地下錢莊往來。
法律補充:對方不還,可以聲請支付命令;債務人收到後 20 日內沒有提出異議,就能聲請強制執行,流程見接案尾款被拖欠怎麼辦。
資料來源:民事訴訟法
10. 貸款借錢竟被詐騙上百萬!(好棒Bump,約 24 分鐘)
圖片來源:翻攝自 YouTube 好棒Bump
影片重點(影片沒有字幕,依本文初版的觀看整理):以案例拆解貸款騙局:詐騙者利用急用錢、缺乏金融知識的年輕人,誘導簽下不平等條約和本票,也提醒辨識高利貸陷阱。
官方提醒:刑事局 2026 年 8 月的案例:民眾為了「美化帳戶」交出網銀帳密,名下帳戶全被列為警示帳戶和衍生管制帳戶。就算說是為了辦貸款,也不要交出存摺、提款卡、網銀帳密或驗證碼;無正當理由交出帳戶會被警察告誡(罰則見 Q8)。
資料來源:刑事局
11. 【代辦公司】好嗎?貸款找代辦小心這些詐騙手法!(大揚代書,約 3 分鐘)
圖片來源:翻攝自 YouTube 大揚代書
影片重點(影片沒有字幕,依章節與本文初版的觀看整理):談代辦的風險與話術,例如以美化資料為名多收費、宣稱保證過件、資料造假,可能造成信用受損、個資外洩。
官方提醒:金管會 2026 年 8 月重申,金融機構不得受理代辦轉來的貸款案件,銀行審核不會因為有人介紹就比較好過。延伸閱讀貸款詐騙防範重點。
資料來源:金管會
五、影片說法要對照哪些最新資料?
到 2026 年 11 月,夢想銀號精選的影片和業者文章有 5 項說法要對照:勞保紓困每次只受理約 2~3 週、第 2 戶房貸成數上限是 7 成、新青安改由青安 3.0 接續、五大銀行 9 月新承做購屋貸款平均約 2.315%、民間借款利率超過年 16% 的部分無效。
表二、影片說法與 2026 年 11 月查證結果對照

資料來源:勞保局、央行、財政部、金管會、民法,資料整理:夢想銀號
表二重點:2026 年度勞保紓困在 2025 年 12 月 15 日至 2026 年 1 月 2 日受理;央行第 2 戶房貸成數上限 7 成,2026 年 9 月 18 日起實施。
六、看完影片,申請貸款前先確認 5 件事
送件前確認負債比、利率與費用、資金用途、證件帳戶和本票這 5 件事。
- 負債比:信用卡、現金卡、信貸等無擔保債務加總,不宜超過月收入 22 倍。
- 利率與費用:約定利率超過年 16% 的部分無效(當舖依當舖業法上限年 30%);比報價時看總費用年百分率(利息加費用換算的年成本)。
- 資金用途:照實填寫,並接聽照會電話。
- 證件與帳戶:不交出存摺、提款卡、網銀帳密或驗證碼,也不先付手續費、代辦費。
- 本票:只簽自己的名字,金額和日期寫清楚,不簽空白本票,也不替家人簽名;和別人一起簽要負連帶責任。
查合法金融機構,可上金管會銀行局「金融機構基本資料查詢」,或打銀行公會專線 02-8596-2345。已交出帳戶或付了錢,馬上請銀行停止交易、停用網銀,再撥 165 並到派出所報案。
資料來源:年百分率計算標準、當舖業法、金管會、165 全民防騙網
七、結語:先看影片建立觀念,再用官方資料確認
影片適合建立觀念,規定和利率會變,申請前請回官方資料確認。延伸閱讀:信用貸款申請文件全整理。
收入來源多元的自由工作者或職人,可以參考夢想銀號的職業貸款方案。夢想銀號是 P2P 借貸媒合平台,不是銀行或金融機構,收費列在申貸常見問題;申請前請評估自己的還款能力。
八、貸款影片常見問題 Q&A
Q1:貸款新手推薦看哪些 YouTube 影片?
貸款新手先看入門 3 部(約 16 分鐘):借錢管道怎麼選、機車貸與信貸 8 個名詞、銀行最討厭的 5 種行為。送件前再看銀行照會(約 9 分鐘),找貸款或簽本票前看防詐 4 部。
Q2:YouTube 上的貸款影片可以全信嗎?
不能全信:夢想銀號精選的 11 部有 8 部出自貸款業者頻道,影片中會介紹自家服務,部分資訊也已更新。例如勞保紓困每次只受理約 2~3 週、第 2 戶房貸成數上限 2026 年 9 月 18 日起是 7 成、新青安已由青安 3.0 接續。
Q3:銀行照會會問什麼?沒接到電話怎麼辦?
照會是銀行打電話核對申請資料,會問基本資料、工作資料(公司地址、電話、年資、月薪)和你的信用卡與貸款;沒接到,請你申請的銀行或承辦人員改約時間。依好事貸影片的說法,送件後約 2~3 天會接到(各銀行不同),照會沒完成案件就不會送審。要確認來電真假,自己撥銀行官方客服。
Q4:勞保紓困貸款什麼時候可以申請?條件是什麼?
2027 年度(116 年度)的勞保紓困貸款到 2026 年 11 月 16 日還沒公告;近 5 次有 4 次在前一年 12 月中下旬開始受理,每次約 2~3 週。2026 年度在 2025 年 12 月 15 日至 2026 年 1 月 2 日受理,條件是生活困難、勞保年資滿 15 年、沒有欠繳保費及滯納金、沒借過或已經還清;已領老年給付、終身無工作能力的失能給付或勞保補償金的人不能申請。每人最高 10 萬元、貸款 3 年、前 6 個月只付利息、撥款時年息 2.165%,由土地銀行承辦。
Q5:信用貸款最多可以借到月收入幾倍?
依金管會的 DBR22 倍規範,信用卡、現金卡、信貸等無擔保債務總額不宜超過月收入 22 倍。這是控管標準,不是你能借到的金額:月收入 3.5 萬元時,卡債、分期加新貸款合計約 77 萬元就到上限,就學貸款等政策性貸款可以不計;現金收入能不能計入、實際額度多少,都看銀行評估。
Q6:用別人的名字簽本票,會怎麼樣?
沒經本人授權用別人名義簽本票,可能成立偽造有價證券罪,處 3 年以上 10 年以下有期徒刑(刑法第 201 條),家人也一樣。持票人可以聲請本票裁定後強制執行,收到裁定 10 日內可以抗告(抗告只審形式,不能爭執有沒有欠款)。被冒簽的人可以在裁定送達後 20 日內,向發裁定的法院提確認之訴,並向執行法院證明已起訴,原則上會停止執行;自己簽的但主張欠款不存在,要提確認債權不存在之訴,並聲請提供擔保停止執行。
Q7:貸款代辦說保證過件,可以相信嗎?
不要相信。金管會規定金融機構不得受理代辦轉來的貸款案件。刑事局提醒,要你先美化帳戶或先付手續費、代辦費的,極可能是詐騙。
Q8:辦貸款被要求交出存摺、提款卡或網銀密碼,怎麼辦?
拒絕並撥 165 查證;已經交出去,馬上請銀行停止交易、停用網銀,再到派出所報案。依洗錢防制法第 22 條,無正當理由交出帳戶會被警察機關告誡;期約或收受對價、交出 3 個以上帳戶,或告誡後 5 年內再犯,可處 3 年以下有期徒刑。依最高法院見解,預見帳戶可能被詐團利用還交出,可能成立幫助洗錢,被害人也可能依民法第 185 條求償。
本文為一般資訊整理,影片內容為各頻道觀點,不構成法律或財務建議;個案請諮詢律師或法律扶助基金會。
【DreamLoan 夢想銀號|職人專屬的線上資金神隊友】
夢想銀號看見你的努力與專業,把你的工作紀錄/接案表現/收入流水,轉化成清楚可衡量的信用機會。
全程線上申請+視訊對保,在家就能完成流程,省時又安心。
✅ 超過 317 種職業類型已提出申請(美業、餐飲、外送、創作者、直播主、自由工作者...等9大職業類型方案)
✅ 資料齊全,2 個工作天內通知審核結果(效率清楚、節奏好掌握)
✅ 已陪伴上百個家庭與職人完成資金規劃,讓生活與事業更順利、更有彈性
申貸額度:3 萬~50 萬|分期:3~36 期|規劃更彈性
💡立即查看所有職業方案/開始線上申請 👉 https://dreamloan.com.tw/loan/alllist